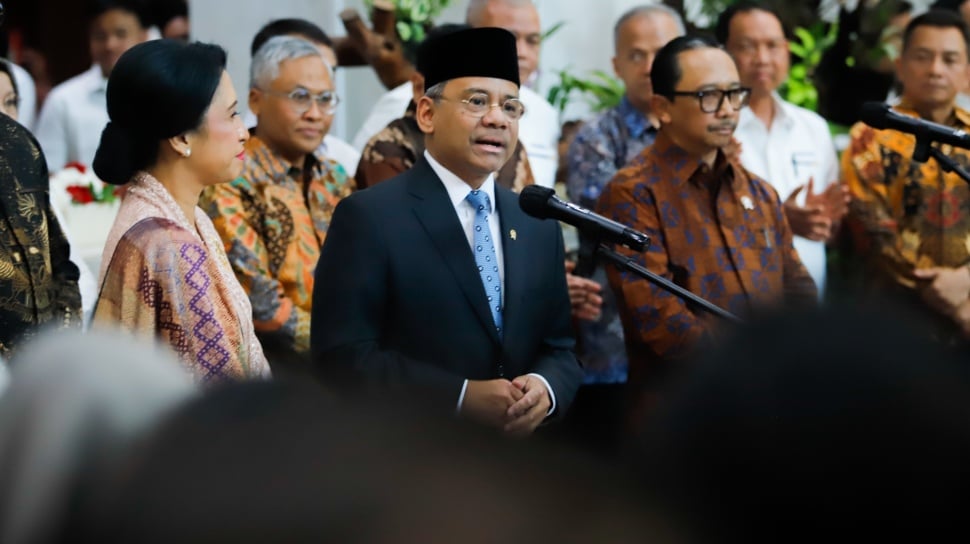
Menteri Keuangan Suahasil Nazara menegaskan bahwa hak restitusi pajak bagi pelaku usaha akan segera dicairkan. Penegasan ini disampaikan setelah munculnya isu mengenai kebijakan pendahulunya, Purbaya Yudhi Sadewa, yang disebut-sebut menunda pembayaran restitusi pajak. Dalam konferensi pers APBN KiTa Edisi September 2026 yang berlangsung di Jakarta pada Jumat (18/9/2026), Suahasil menyatakan, “Kalau merupakan hak dari pelaku usaha, pasti akan diberikan.”
Suahasil menjelaskan bahwa Direktorat Jenderal Pajak (DJP) telah menjalankan proses pembayaran restitusi sesuai dengan mekanisme dan ketentuan perpajakan yang berlaku. Ia juga menekankan pentingnya kepatuhan pajak dari seluruh pelaku usaha, termasuk dalam penggunaan restitusi sesuai dengan aturan yang ada. “Saya sudah sampaikan kepada Direktur Jenderal Pajak (Bimo Wijayanto) supaya dilakukan penanganan manajemen restitusi, termasuk komunikasi atas manajemen restitusi yang kita jalankan,” ujarnya.
Proses Selektif dalam Pengembalian Pajak
Sebelumnya, Direktur Jenderal Pajak Bimo Wijayanto mengungkapkan bahwa pengembalian kelebihan pembayaran pajak dilakukan secara selektif dan terukur. Ia menyatakan bahwa beberapa perusahaan saat ini masih dalam tahap pemeriksaan, yang harus mematuhi Standar Operasional Prosedur (SOP). “Pemeriksaan juga ada standarnya, SOP-nya. Tentu DJP tidak pada posisi untuk melanggar SOP,” tambahnya.
Kebijakan Restitusi Pajak yang Berkelanjutan
Bimo juga menyampaikan bahwa kebijakan restitusi pajak ke depan akan mengikuti arahan Menteri Keuangan Suahasil Nazara. Selain itu, pengembalian pajak akan disesuaikan dengan kebutuhan pendanaan pembangunan dan pengelolaan defisit Anggaran Pendapatan dan Belanja Negara (APBN). “Kami juga harus menyesuaikan dengan kebutuhan pendanaan pembangunan. Kemudian juga mengelola defisit supaya APBN posturnya tetap kuat, sehat, tangguh, dan berkelanjutan,” ujarnya.
Direktorat Jenderal Pajak menjelaskan bahwa restitusi pajak dapat dilakukan dalam dua kondisi. Pertama, pengembalian atas pembayaran pajak yang seharusnya tidak terutang, yaitu ketika wajib pajak telah melakukan pembayaran pajak yang sebenarnya tidak perlu dibayarkan. Kedua, pengembalian atas kelebihan pembayaran Pajak Penghasilan (PPh), Pajak Pertambahan Nilai (PPN), dan/atau Pajak Penjualan atas Barang Mewah (PPnBM). Restitusi dalam kondisi ini dapat diajukan jika jumlah pajak yang telah dibayarkan lebih besar dibandingkan jumlah yang seharusnya terutang.