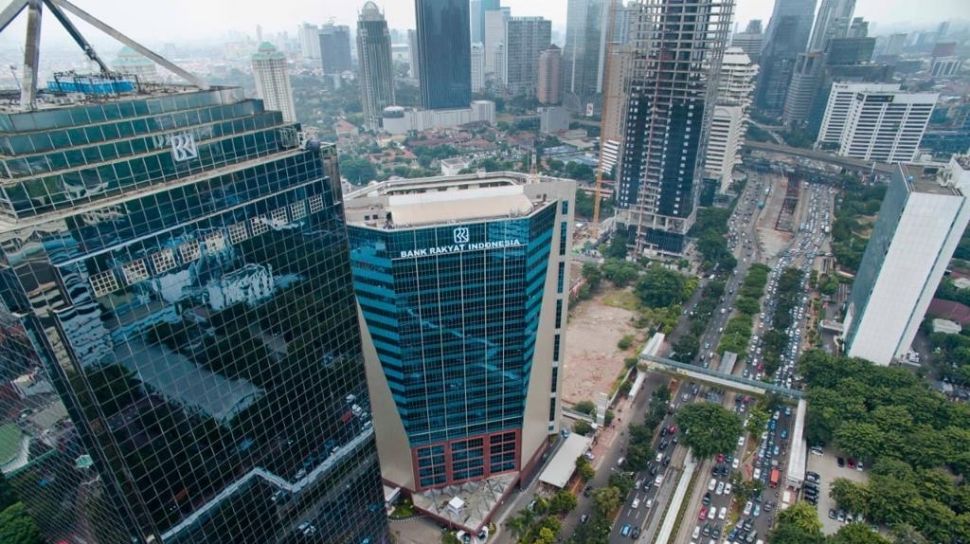
Para analis sepakat memberikan rekomendasi untuk membeli (buy) saham PT Bank Rakyat Indonesia (Persero) Tbk. (BBRI) setelah melihat kinerja positif yang ditunjukkan oleh bank tersebut sepanjang semester pertama tahun 2026. Pada hari Senin, BRI melaporkan laba bersih yang mencapai Rp31,2 triliun untuk semester I-2026, mencatatkan pertumbuhan sebesar 17,5% dibandingkan dengan Rp26,53 triliun pada periode yang sama tahun lalu.
Pendapatan bunga bersih dan pendapatan dari jasa asuransi BRI juga mengalami peningkatan sebesar 10,13% year-on-year (yoy) menjadi Rp81,18 triliun. Indo Premier mengungkapkan bahwa pencapaian laba BRI telah melampaui estimasi mereka dan konsensus untuk tahun buku 2026, dengan realisasi mencapai 52% dan 53% masing-masing. JP Morgan menambahkan bahwa kinerja BRI berhasil melampaui ekspektasi mereka sebesar 21% dan perkiraan pasar sekitar 12%.
Pertumbuhan Kredit dan Kualitas Aset
BNI Sekuritas juga mencatat bahwa laba BRI telah memenuhi 52% dari proyeksi mereka dan 53% dari estimasi konsensus untuk tahun buku 2026. Ketiga lembaga sekuritas tersebut menyoroti bahwa pertumbuhan pendapatan bunga BRI terbilang stagnan, hanya meningkat 5,41% pada semester I-2026. Indo Premier dan JP Morgan berpendapat bahwa peningkatan pendapatan bunga BRI didorong oleh kemampuan perusahaan dalam menekan biaya, sedangkan BNI Sekuritas menekankan kontribusi dari anak usaha BRI, PT Pegadaian, sebagai salah satu pendorong utama kinerja induk usaha.
Pertumbuhan kredit BRI yang melebihi rencana bisnis bank tahun ini juga menjadi sorotan. Total kredit dan pembiayaan BRI secara konsolidasi tumbuh 16,2% yoy menjadi Rp1.646 triliun. Pertumbuhan ini disertai dengan perbaikan kualitas aset, di mana rasio kredit bermasalah atau non-performing loan (NPL) turun menjadi 2,9%, dan pencadangan NPL meningkat hingga 180%. Selain itu, rasio kredit dalam risiko atau loan at risk (LAR) juga mengalami penurunan menjadi 9,2%, dengan LAR coverage meningkat menjadi 57%.
Proyeksi dan Rekomendasi Saham
Indo Premier melaporkan sejumlah perbaikan signifikan pada segmen mikro BRI. Salah satu indikatornya adalah penurunan kualitas kredit bersih menjadi NPL yang rata-rata mencapai Rp1,7 triliun pada kuartal II-2026, dibandingkan dengan Rp2 triliun pada kuartal I-2026 dan angka tertinggi Rp3,5 triliun pada Januari 2025. Di sisi lain, pertumbuhan kredit BRI juga didorong oleh segmen korporasi dan komersial yang masing-masing meningkat 47% dan 58% yoy. Indo Premier menilai perkembangan ini mendorong revisi panduan pertumbuhan kredit BRI untuk 2026 menjadi 8-10%.
JP Morgan menilai bahwa penempatan dana pemerintah serta kemampuan BRI dalam mengelola dana tersebut pada suku bunga tinggi di Bank Indonesia akan menjadi faktor pendorong penting bagi rasio margin bunga bersih (NIM), selain penyaluran dana secara komersial. BNI Sekuritas mencatat bahwa BRI adalah satu-satunya bank BUMN besar yang tidak merevisi panduan NIM ke bawah. Berdasarkan hal tersebut, BNI Sekuritas merekomendasikan beli untuk saham BBRI dengan target harga Rp4.500 dalam 12 bulan ke depan. Indo Premier juga memberikan rekomendasi serupa dengan target harga Rp4.600, sementara JP Morgan menetapkan label "overweight" untuk saham BBRI dengan target harga Rp3.400 pada Juni 2027.